یک سفارش تولید ممکن است با مبلغ مناسبی فروخته شود، اما پس از محاسبه مصرف اضافی مواد، زمان آمادهسازی دستگاهها و ساعات کار کارکنان، سود کمتری از انتظار داشته باشد. وقتی این اطلاعات با تأخیر یا بهصورت پراکنده ثبت میشوند، مدیران هنگام قیمتگذاری سفارش بعدی نیز به همان برآوردهای قبلی تکیه میکنند.
بهای تمامشده قابل اتکا باید نشان دهد هر محصول با چه منابعی، در چه مقدار و با چه هزینهای تولید شده است. مقایسه این عدد با برآورد اولیه نیز مشخص میکند اختلاف هزینه از تغییر قیمت مواد، تصمیمهای برنامهریزی یا عملکرد خط تولید ناشی شده است.
برای رسیدن به این سطح از شناخت، اطلاعات مهندسی محصول، انبار، عملیات تولید، کارکرد کارکنان و حسابداری باید به یکدیگر متصل باشند. این ارتباط، مبنای مدیریت بهای تمامشده در سیستم برنامهریزی منابع سازمانی یا ERP است.
بهای تمامشده تولید چیست و چگونه محاسبه میشود؟
بهای تمامشده تولید، مجموع هزینههای قابل انتساب به ساخت محصول است. این هزینهها معمولاً در سه دسته قرار میگیرند:
- مواد مستقیم مصرفشده؛
- دستمزد مستقیم کارکنان تولید؛
- سربار ساخت، شامل هزینههای تولیدی مانند کارکرد تجهیزات، انرژی و استهلاک.
رابطه پایه محاسبه به این صورت است:
بهای تمامشده تولید = مواد مستقیم مصرفی + دستمزد مستقیم + سربار ساخت تخصیصیافته
برای محاسبه هزینه هر واحد، باید سهم هزینه مربوط به محصولات تکمیلشده مشخص باشد:
بهای تمامشده هر واحد = هزینه تخصیصیافته به محصولات سالم تکمیلشده ÷ تعداد آنها
اگر بخشی از سفارش هنوز در جریان ساخت باشد، سهم هزینه آن باید جدا بماند. تقسیم تمام هزینههای ثبتشده بر تعداد محصولات تکمیلشده، در چنین شرایطی عدد نادرستی ایجاد میکند.
بهای تمامشده تولید با قیمت فروش و بهای تمامشده کالای فروشرفته نیز تفاوت دارد. قیمت فروش، مبلغ عرضه محصول به مشتری است؛ بهای کالای فروشرفته به هزینه محصولاتی مربوط میشود که فروخته شدهاند. بنابراین، برای محاسبه سود ناخالص باید درآمد فروش را با هزینه همان کالاهای فروختهشده مقایسه کرد.
سه سطح بهای تمامشده؛ مهندسی، برنامهریزی و واقعی
پاسخ به پرسش «این محصول چقدر هزینه دارد؟» در زمان طراحی، پیش از تولید و پس از اجرای سفارش یکسان نیست. هر مرحله، اطلاعات و کاربرد مدیریتی متفاوتی دارد.
درخت محصول یا BOM، ساختار مواد و قطعات موردنیاز محصول را مشخص میکند. برای هزینهیابی کامل، اطلاعات عملیات، زمانها، مراکز کار و نرخهای هزینه نیز در کنار آن قرار میگیرد.
| سطح هزینهیابی | مبنای محاسبه | کاربرد اصلی |
|---|---|---|
| بهای تمامشده مهندسی | مواد و مقادیر استاندارد، مسیر تولید و زمانهای تعریفشده مهندسی | ارزیابی هزینه طراحی و ایجاد مبنای مقایسه |
| بهای تمامشده برنامهریزی | مواد، تجهیزات و شرایط پیشبینیشده برای اجرای سفارش مشخص | برآورد هزینه پیش از شروع تولید |
| بهای تمامشده واقعی | مصرف ثبتشده مواد، زمان واقعی عملیات و کارکرد کارکنان | ارزیابی عملکرد سفارش و تکمیل محاسبات مالی |
بهای تمامشده مهندسی؛ محصول طبق استاندارد چقدر هزینه دارد؟
واحد مهندسی مشخص میکند محصول با چه قطعاتی، چه مقدار مواد و چه عملیاتی ساخته شود. با اعمال نرخ مواد و عملیات بر این ساختار، هزینه مبنای محصول به دست میآید.
این محاسبه در مرحله طراحی کاربرد دارد. برای مثال، تغییر جنس یک قطعه ممکن است هزینه مواد را کاهش دهد، اما زمان ماشینکاری یا مونتاژ را افزایش دهد. بررسی همزمان مواد و عملیات کمک میکند اثر مجموع تغییرات دیده شود.
برای مقایسههای بعدی، نسخه درخت محصول و تاریخ نرخهای استفادهشده باید مشخص باشد؛ در غیر این صورت، تغییر نرخها میتواند مبنای اولیه مقایسه را جابهجا کند. تغییرات نسخه درخت محصول را میتوان در نرم افزار PLM دنبال کرد.
بهای تمامشده برنامهریزی؛ اجرای این سفارش چه هزینهای خواهد داشت؟
شرایط اجرای سفارش ممکن است با فرضهای مهندسی تفاوت داشته باشد. موجودی یک قطعه کافی نیست، ماده جایگزین استفاده میشود یا سفارش به دستگاه دیگری منتقل میشود.
در این مرحله، هزینه بر اساس شرایط پیشبینیشده همان سفارش محاسبه میشود. تفاوت هزینه برنامهریزی با هزینه مهندسی نشان میدهد تصمیمهای پیش از تولید چه اثری بر هزینه گذاشتهاند.
برای نمونه، استفاده از دستگاه جایگزین ممکن است تحویل سفارش را جلو بیندازد، اما به دلیل زمان عملیات بیشتر، هزینه تولید را افزایش دهد. این اختلاف باید پیش از شروع کار قابل مشاهده باشد. مقاله «از برنامهریزی تقاضا تا تحویل محصول» نشان میدهد برنامهریزی سفارش تولید چگونه به مراحل بعدی وصل میشود.
بهای تمامشده واقعی؛ در اجرای سفارش چه منابعی مصرف شده است؟
پس از شروع تولید، مصرف واقعی مواد، زمان کار دستگاهها، کارکرد کارکنان و ضایعات ثبت میشوند. این دادهها مبنای محاسبه هزینه واقعی عملیات هستند.
واقعی بودن مقدار و زمان، لزوماً به معنی قطعی شدن تمام نرخهای هزینه نیست. ممکن است زمان کار دستگاه دقیق ثبت شده باشد، اما نرخ سربار آن تا زمان دریافت و تطبیق هزینههای دوره، برآوردی باقی بماند.
به همین دلیل، هزینه مبتنی بر عملکرد واقعی و بهای نهایی پس از تعدیلات مالی باید در گزارشها قابل تشخیص باشند.
مواد اولیه و دستمزد چگونه به سفارش تولید تخصیص مییابند؟
مواد اولیه؛ مصرف واقعی و ارزش صحیح خروج از انبار
هزینه مواد هر سفارش از مقدار مصرفشده و نرخ ارزشگذاری آن به دست میآید:
هزینه مواد سفارش = مجموع حاصلضرب مقدار مصرف هر ماده در نرخ ارزشگذاری همان ماده
این نرخ باید با روش ارزشگذاری موجودی در سیستم سازگار باشد. استفاده از آخرین قیمت خرید برای تمام مواد مصرفی، بدون توجه به روش حسابداری موجودی، میتواند گزارش تولید و انبار را ناسازگار کند.
هنگام ثبت عملیات در نرم افزار انبارداری باید میان انتقال مواد به انبار پایکار و مصرف آنها تفاوت گذاشت. بخشی از مواد تحویلی ممکن است مصرف نشود و به انبار برگردد. اتصال حوالهها، مصرف و برگشت مواد به سفارش، مقدار خالص مصرف را مشخص میکند.
در محصولاتی مانند سررسید، کاغذ، جلد، نخ و چسب سهمهای متفاوتی در هزینه دارند. ثبت این اقلام به تفکیک، امکان شناسایی مادهای را فراهم میکند که بیشترین افزایش هزینه یا مصرف مازاد را داشته است.
دستمزد مستقیم؛ هزینه بر مبنای نفرساعت واقعی
برای تخصیص دستمزد، باید مشخص باشد هر فرد چه مدت روی کدام سفارش یا عملیات کار کرده است:
دستمزد مستقیم سفارش = مجموع حاصلضرب ساعات کار هر فرد در نرخ ساعتی هزینه همان فرد
نرخ ساعتی باید بر مبنای تعریف مصوب سازمان از هزینه نیروی انسانی تعیین شود؛ از جمله دستمزد و مزایای قابل تخصیص. ثبت زمان نیز باید کار روی سفارش را از حضور عمومی در محل کار تفکیک کند.
برای مثال، اگر سه نفر هرکدام چهار ساعت روی یک سفارش کار کنند، کارکرد آن سفارش ۱۲ نفرساعت است. این مقدار میتواند با چهار ساعت کارکرد دستگاه همزمان باشد؛ ساعت دستگاه و نفرساعت دو مبنای جداگانهاند.
در گزارش حسابداری، دستمزد قابل ردیابی به سفارش بهتر است از سربار ساخت تفکیک شود، حتی اگر در گزارش عملیاتی هر دو زیر عنوان هزینه عملیات نمایش داده شوند.
هزینه ایستگاههای کاری چگونه محاسبه میشود؟
هر مرکز کار، مانند برش، چاپ، مونتاژ یا بستهبندی، هزینههای مشخصی دارد. برای تخصیص این هزینهها به سفارشها، میتوان نرخ ساعتی مرکز کار را تعریف کرد.
تعیین نرخ ساعتی مرکز کار
نرخ مرکز کار میتواند سهم هزینههایی مانند استهلاک تجهیزات، انرژی، تعمیرات و فضای تولیدی را در بر بگیرد. اجزای نرخ و مبنای تخصیص آن باید روشن باشند.
برای بخش ثابت سربار، یک رابطه متداول چنین است:
نرخ جذب سربار ثابت = سربار ثابت بودجهشده ÷ ساعات ظرفیت عادی مبنای تخصیص
در ارزشگذاری موجودی، تخصیص سربار ثابت بر ظرفیت عادی تکیه دارد؛ کاهش تولید نباید باعث شود تمام هزینه ظرفیت بلااستفاده به تعداد کمی محصول منتقل شود. سربار تخصیصنیافته باید جداگانه شناسایی شود.
نرخ دستگاه باید با نرخ نیروی انسانی مرز مشخصی داشته باشد. اگر دستمزد اپراتور جداگانه محاسبه میشود، منظور کردن دوباره آن در نرخ مرکز کار، هزینه سفارش را بیش از واقع نشان میدهد.
محاسبه زمان آمادهسازی، اجرا و پاکسازی
زمان قابل تخصیص یک ایستگاه میتواند سه بخش داشته باشد:
| بخش زمان | مصداق |
|---|---|
| آمادهسازی | تنظیم دستگاه، تعویض قالب یا آماده کردن ابزار |
| اجرای عملیات | زمان انجام کار تولیدی روی سفارش |
| پاکسازی | تمیزکاری و آمادهسازی مرتبط با پایان سفارش |
در یک مدل ساده مبتنی بر زمان:
هزینه مرکز کار برای سفارش = نرخ ساعتی مرکز کار × مجموع ساعات قابل تخصیص سفارش
زمان آمادهسازی معمولاً به یک نوبت تولید مربوط است. بنابراین، تقسیم آن میان ۱۰۰ واحد یا ۱۰۰۰ واحد، سهم متفاوتی برای هر محصول ایجاد میکند. این موضوع یکی از دلایل تفاوت هزینه واحد در سفارشهای کوچک و بزرگ است.
اثر ضریب کارایی دستگاه
کارایی دستگاه بر زمان موردنیاز برای اجرای عملیات اثر میگذارد. در یک برآورد ساده، اگر عملیاتی در شرایط مرجع هفت ساعت زمان ببرد، اجرای آن با کارایی ۷۰ درصد حدود ۱۰ ساعت طول میکشد:
زمان برآوردی عملیات = زمان استاندارد ÷ ضریب کارایی
این رابطه باید مطابق تعریف کارایی در مدل تولید استفاده شود. برای مثال، ممکن است ضریب فقط بر زمان اجرای عملیات اثر داشته باشد و زمان آمادهسازی جدا محاسبه شود.
پس از ثبت زمان واقعی، نباید همان زمان دوباره با ضریب کارایی افزایش یابد؛ اثر کاهش کارایی معمولاً در طولانیتر شدن زمان ثبتشده دیده شده است.
ضایعات و مصرف اضافی چه اثری بر بهای تمامشده دارند؟
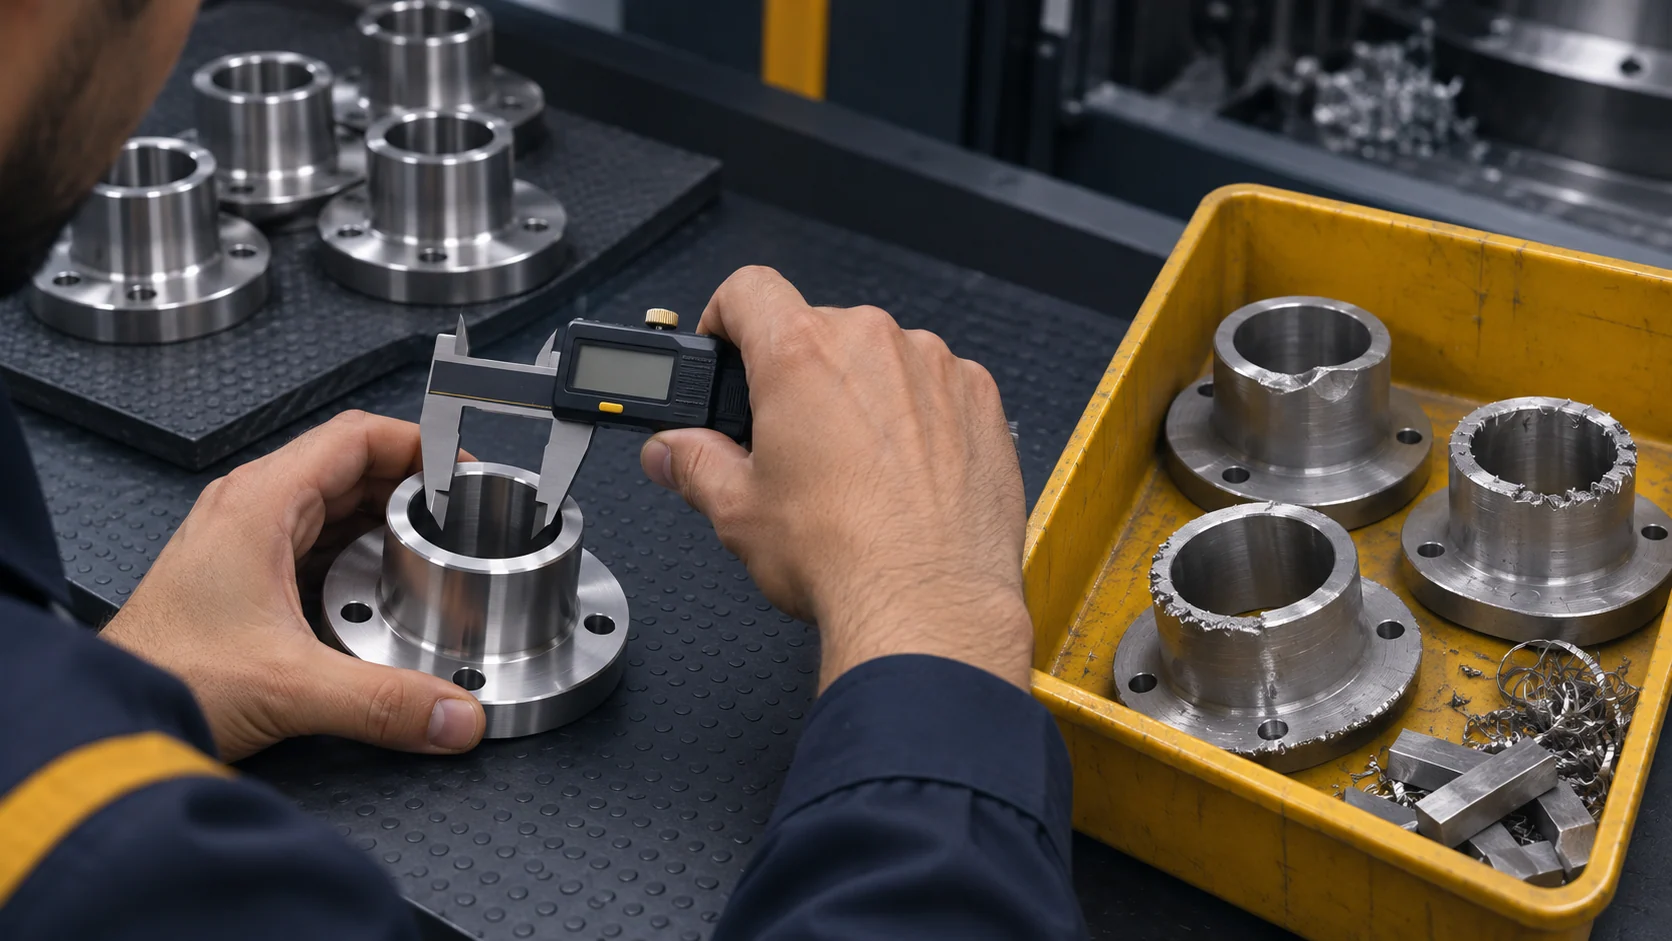
ثبت ضایعات باید مقدار، علت و محل وقوع آن را مشخص کند. ضایعات ناشی از برش معمول مواد با خرابی غیرعادی یک محموله، پیامد مدیریتی و حسابداری یکسانی ندارد. ثبت نتایج بازرسی در ماژول کنترل کیفیت و تضمین کیفیت به پیگیری علت ضایعات کمک میکند.
ضایعات عادی در محدوده قابل انتظار فرایند، در هزینهیابی محصول لحاظ میشوند. مخارج ضایعات غیرعادی باید از ارزش موجودی تفکیک و بهعنوان هزینه دوره شناسایی شوند.
یک خطای رایج، دوبارهشماری هزینه ضایعات است. اگر مقدار واقعی مواد مصرفی، مواد ضایعشده را هم در بر گرفته باشد، هزینه آن در جمع مصرف وجود دارد. اضافه کردن مجدد همان مبلغ با عنوان «هزینه ضایعات»، بهای سفارش را افزایش میدهد.
گزارش ضایعات باید امکان تحلیل مستقل را فراهم کند، در حالی که ارتباط آن با مصرف مواد و ثبتهای مالی حفظ میشود.
مثال عددی محاسبه بهای تمامشده یک سفارش تولید
فرض کنیم یک سفارش شامل تولید ۱۰۰۰ عدد سررسید است. تمام محصولات سالم تکمیل شدهاند، کالای در جریان ساخت باقی نمانده و نرخهای هزینه نیز نهایی شدهاند. ارقام زیر صرفاً برای توضیح روش محاسبه هستند.
اطلاعات واقعی سفارش عبارتاند از:
- مواد مصرفی شامل کاغذ، جلد، نخ و چسب: ۱۵۰ میلیون تومان؛
- مجموع زمان مراکز کار: ۲۰ ساعت، شامل دو ساعت آمادهسازی، ۱۷ ساعت اجرا و یک ساعت پاکسازی؛
- نرخ فرضی مرکز کار: یک میلیون تومان برای هر ساعت؛
- مجموع کارکرد کارکنان: ۶۰ نفرساعت با نرخ فرضی ۵۰۰ هزار تومان.
در این مثال، نرخ مرکز کار تمام سربار ساخت قابل تخصیص سفارش را پوشش میدهد و دستمزد کارکنان در آن منظور نشده است.
| جزء هزینه | محاسبه | مبلغ |
|---|---|---|
| مواد مستقیم | مصرف ثبتشده مواد | ۱۵۰ میلیون تومان |
| دستمزد مستقیم | ۶۰ نفرساعت × ۵۰۰ هزار تومان | ۳۰ میلیون تومان |
| سربار مراکز کار | ۲۰ ساعت × یک میلیون تومان | ۲۰ میلیون تومان |
| بهای تمامشده سفارش | مجموع اجزای هزینه | ۲۰۰ میلیون تومان |
با تقسیم ۲۰۰ میلیون تومان بر ۱۰۰۰ محصول سالم، بهای تمامشده هر سررسید ۲۰۰ هزار تومان خواهد بود.
اگر تمام سفارش با درآمد خالص فروش ۲۷۰ میلیون تومان فروخته شود، سود ناخالص آن ۷۰ میلیون تومان و حاشیه سود ناخالص حدود ۲۵٫۹ درصد است. برای محاسبه سود خالص، سایر درآمدها و هزینههای مربوط نیز باید بررسی شوند.
تحلیل انحرافات؛ اختلاف هزینه از کجا ایجاد شده است؟
عدد نهایی هزینه، میزان مصرف منابع را نشان میدهد. مقایسه آن با هزینه مهندسی و برنامهریزی مشخص میکند اختلاف در کدام مرحله شکل گرفته است.
فرض کنیم برآوردهای همان سفارش سررسید به صورت زیر بودهاند. تمام ارقام جدول به میلیون تومان و برای تولید ۱۰۰۰ محصول سالم هستند.
| جزء هزینه | مهندسی | برنامهریزی | واقعی |
|---|---|---|---|
| مواد | ۱۴۰ | ۱۴۵ | ۱۵۰ |
| دستمزد | ۲۴ | ۲۵ | ۳۰ |
| سربار مراکز کار | ۱۶ | ۱۸ | ۲۰ |
| جمع | ۱۸۰ | ۱۸۸ | ۲۰۰ |
در این سفارش، هشت میلیون تومان اختلاف میان مهندسی و برنامهریزی ایجاد شده است. این مبلغ میتواند ناشی از تغییر مواد، مسیر تولید یا شرایط اجرای سفارش باشد.
۱۲ میلیون تومان دیگر در مقایسه عملکرد واقعی با برنامه دیده میشود: پنج میلیون تومان در مواد، پنج میلیون تومان در دستمزد و دو میلیون تومان در سربار.
برای رسیدن به علت، هر اختلاف باید بیشتر بررسی شود.
تفکیک انحراف قیمت و مقدار مواد
افزایش هزینه مواد میتواند از گرانتر شدن مواد یا مصرف بیشتر ناشی شود. برای یک ماده، میتوان این دو اثر را جدا کرد:
انحراف نرخ مواد = مقدار مصرف واقعی × اختلاف نرخ واقعی و استاندارد
انحراف مصرف مواد = نرخ استاندارد × اختلاف مصرف واقعی و مصرف استاندارد مجاز برای تولید انجامشده
مبنای مقایسه باید با مقدار تولید واقعی متناسب باشد. مقایسه هزینه ۱۲۰۰ محصول با بودجه تولید ۱۰۰۰ محصول، بدون تعدیل مقدار، عملکرد تولید را درست نشان نمیدهد.
تفکیک انحراف زمان و نرخ نیروی انسانی
افزایش دستمزد سفارش ممکن است به علت ساعات بیشتر، استفاده از کارکنان با نرخ متفاوت یا ترکیبی از هر دو باشد. تفکیک این عوامل کمک میکند مسئول تولید بداند باید زمان عملیات، ترکیب نیروی انسانی یا برآورد اولیه را بررسی کند.
در سربار نیز اختلاف هزینه میتواند از زمان کارکرد، نرخ هزینه و میزان استفاده از ظرفیت ناشی شود. صرف مشاهده یک مبلغ انحراف، برای نتیجهگیری درباره عملکرد یک واحد کافی نیست.
حسابداری صنعتی آنلاین چه اطلاعاتی در اختیار مدیر قرار میدهد؟
در حسابداری صنعتی آنلاین یا هزینهیابی لحظهای، گزارش هزینه با ثبت اطلاعات جدید بهروزرسانی میشود. ثبت مصرف مواد، کارکرد کارکنان و زمان عملیات، هزینه انباشته سفارش را تغییر میدهد.
این قابلیت به مدیر تولید امکان میدهد افزایش مصرف یا زمان را پیش از پایان سفارش ببیند. مدیر مالی نیز میتواند هزینه ثبتشده را با بودجه مقایسه کند و اقلامی را که هنوز قطعی نشدهاند، پیگیری کند.
برای تفسیر درست گزارش، سه وضعیت باید روشن باشد:
| وضعیت هزینه | معنای عدد نمایشدادهشده |
|---|---|
| هزینه برآوردی کل سفارش | پیشبینی هزینه تکمیل سفارش |
| هزینه ثبتشده تا این لحظه | منابع و هزینههایی که تاکنون ثبت شدهاند |
| بهای نهایی | هزینه پس از تکمیل ثبتها و اعمال تعدیلات لازم |
هزینه ثبتشده تا امروز، بهتنهایی هزینه نهایی سفارش را پیشبینی نمیکند. برای برآورد هزینه تکمیل، باید هزینه عملیات و مواد باقیمانده نیز به آن اضافه شود.
همچنین، بهروز بودن گزارش به زمان ثبت دادهها وابسته است. اگر مصرف مواد در پایان هفته وارد شود، گزارش روزانه تا آن زمان اطلاعات کاملی از مصرف نخواهد داشت.
حسابهای کنترل سربار و تسویه اختلافها
بخشی از هزینههای سربار، هنگام اجرای سفارش هنوز مبلغ قطعی ندارند. سازمان برای محاسبه هزینه تولید از نرخهای از پیش تعیینشده استفاده میکند و سپس سربار جذبشده را با هزینه واقعی دوره تطبیق میدهد. این تطبیق به ثبت منظم هزینههای دوره در نرم افزار حسابداری وابسته است.
در این فرایند، حسابهای کنترل و جذب سربار امکان پیگیری دو مبلغ را فراهم میکنند:
- هزینه سربار واقعی تحملشده؛
- هزینه سرباری که با نرخهای تعیینشده به تولید تخصیص یافته است.
اختلاف این دو، کسر یا اضافه جذب سربار را نشان میدهد. این اختلاف الزاماً فقط ناشی از تغییر بودجه نیست؛ تغییر حجم فعالیت، ظرفیت استفادهنشده و تفاوت هزینههای واقعی نیز میتواند مؤثر باشد.
تناوب بررسی میتواند ماهانه یا در بازههای کنترلی سهماهه و ششماهه باشد. برنامه تسویه باید با نیاز گزارشگیری و تقویم مالی سازمان هماهنگ شود.
نحوه برخورد با اختلاف باید بر اساس علت، اهمیت مبلغ و رویه حسابداری مشخص شود. انتقال خودکار همه اختلافها به یک حساب انحراف، بدون بررسی موجودیها و کالای فروشرفته، ممکن است نتیجه مالی را مخدوش کند.
دستمزد مستقیم نیز باید مسیر تطبیق مشخصی با اطلاعات کارکرد و حقوق و دستمزد داشته باشد. حساب واسطی که در نرمافزار استفاده میشود، ماهیت هزینه را تغییر نمیدهد.
بهای تمامشده در تولید سفارشی و پروژهها
در تولید بر اساس سفارش مشتری، هر سفارش میتواند مشخصات متفاوتی داشته باشد. در چاپ و صحافی، جنس کاغذ، نوع جلد، تعداد صفحات، عملیات تکمیلی و زمان طراحی بر هزینه اثر میگذارند.
برای محاسبه سود هر سفارش، مواد و زمان فعالیتهایی مانند طراحی، چاپ و صحافی باید به همان سفارش متصل شوند. میانگین هزینه یک محصول عمومی، ممکن است تفاوت میان دو سفارش اختصاصی را پنهان کند.
در پروژهها نیز حسابداری تحلیلی، یعنی تفکیک درآمد و هزینه بر اساس پروژه، قرارداد یا فعالیت، چنین نقشی دارد. در نرم افزار مدیریت پروژه، اتصال هزینههای خرید، خدمات مصرفشده و کارکرد کارکنان به پروژه، وضعیت هزینه آن را روشن میکند.
در اینجا باید تعهد خرید، پرداخت وجه، دریافت کالا و مصرف آن از یکدیگر قابل تفکیک باشند. ثبت سفارش خرید بهتنهایی به معنی تحقق هزینه مصرفی پروژه نیست. سنجش سود پروژه نیز به مبنای صحیح شناسایی درآمد و هزینه وابسته است.
الزامات دستیابی به بهای تمامشده قابل اتکا
کیفیت گزارش هزینه به طراحی فرایند و کیفیت دادههای ورودی وابسته است. پیش از اتکا به خروجی نرمافزار، این موارد باید مشخص باشند:
| الزام | اثر بر صحت محاسبه |
|---|---|
| نسخه مشخص درخت محصول و مسیر عملیات | حفظ مبنای استاندارد و امکان مقایسه |
| واحدهای اندازهگیری و تبدیل صحیح | جلوگیری از خطای مقدار مواد و محصول |
| ثبت مصرف، برگشت و ضایعات | تعیین مصرف خالص هر سفارش |
| ثبت زمان به تفکیک فرد، عملیات و سفارش | تخصیص صحیح دستمزد و هزینه مرکز کار |
| تعریف روشن اجزای نرخها | جلوگیری از دوبارهشماری دستمزد و سربار |
| تفکیک تولید تکمیلشده و در جریان ساخت | تخصیص هزینه به محصول صحیح |
| تطبیق گزارش تولید، ارزش موجودی و حسابداری | شناسایی اختلاف پیش از نهایی شدن گزارش |
اصلاح تولید باید ارتباط اسناد را حفظ کند
تغییر مقدار تولید، مصرف مواد یا زمان عملیات میتواند همزمان بر موجودی و هزینه اثر بگذارد. اصلاح یک رکورد بدون اصلاح اسناد وابسته، ممکن است گزارش عملیاتی و حسابداری را از یکدیگر جدا کند.
در توسعه و سفارشیسازی نرمافزار، باید مسیر اصلاح، برگشت و محاسبه مجدد بررسی شود. تغییر مستقیم دادهها یا منطق هسته، بدون شناخت ارتباط ثبتها، خطر ایجاد هزینه و ماندههای نادرست را دارد.
برای نمونه، اگر مقدار محصول تکمیلشده کاهش پیدا کند، سهم هزینه واحد، وضعیت مواد و ثبت ارزش موجودی نیز باید متناسب با آن بررسی شوند. حفظ سابقه تغییرات برای پیگیری علت اختلاف ضروری است.
مدیریت بهای تمامشده در ERP ستکا
ستکا، سیستم برنامهریزی منابع سازمانی، اطلاعات بخشهایی مانند انبار، تولید، منابع انسانی و حسابداری را در یک بستر یکپارچه قرار میدهد. این ارتباط، زمینه استفاده از دادههای عملیاتی در محاسبه و کنترل هزینه را فراهم میکند.
در نرم افزار تولید ستکا، ساختار مهندسی محصول مبنای برآورد اولیه قرار میگیرد. شرایط اجرای سفارش در برنامهریزی لحاظ میشود و ثبت مصرف مواد و زمان کارکرد، امکان بررسی هزینه مبتنی بر عملکرد واقعی را فراهم میکند.
کاربرد مدیریتی این ساختار، مقایسه هزینه در سه سطح و بررسی اجزای اختلاف است. مدیر میتواند مشخص کند افزایش هزینه به کدام ماده، عملیات، مرکز کار یا بخش از کارکرد کارکنان مربوط بوده است.
استقرار این فرایند به تعریف درست درخت محصول، نرخها، روش ثبت عملیات و ارتباط حسابها نیاز دارد. تنظیمات هزینهیابی باید با شیوه تولید و نیاز گزارشگیری همان سازمان هماهنگ باشد.
برای بررسی راهکار بهای تمامشده ستکا، یک سفارش واقعی از کسبوکار خود را مبنای جلسه قرار دهید. مواد مصرفی، مراحل تولید، زمان کار دستگاهها، کارکرد کارکنان و برآورد اولیه آن سفارش، اطلاعات مناسبی برای شروع هستند. با بررسی همین نمونه میتوان مشخص کرد کدام دادهها در دسترساند، چه ثبتهایی باید تکمیل شوند و گزارش هزینه چگونه به تصمیمهای مالی و تولید کمک خواهد کرد.